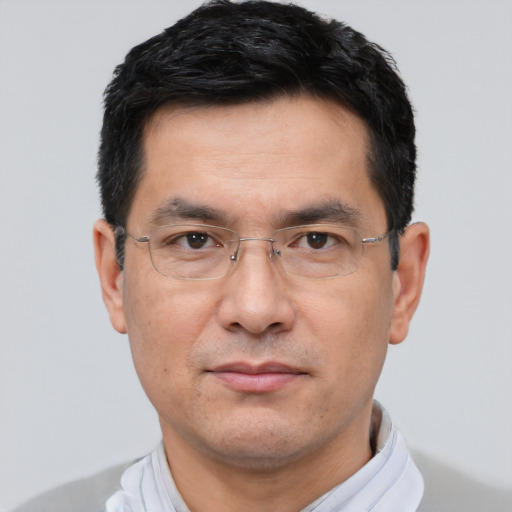

图片说明:通胀数据将考验沃什:美联储9月会不会重新加息?
图片来源:Public Domain
【中国观察2026年08月10日讯】
如果一个央行主席反复告诉市场,他最在意的是把通胀压下来,那么真正的考验就不是他说了什么,而是下一次通胀数据出来以后,他究竟做什么。
这正是现在摆在美联储主席凯文·沃什(Kevin Warsh)面前的问题。
未来一个月,美国将公布两份关键通胀数据。第一份是7月消费者价格指数(CPI),随后公布的是美联储更加看重的个人消费支出价格指数(PCE)。这两份数据,很可能决定美联储9月会议究竟是继续按兵不动,还是重新考虑加息。
更微妙的是,沃什本人已经把“降低通胀”变成了自己的招牌议题。
问题在于,上个月美联储选择维持利率不变之后,市场并没有完全被沃什说服。相反,沃什的一次新闻发布会让投资者产生了一个很现实的疑问:
这位新主席到底是真的准备在通胀不降时动手,还是认为只要讲话足够强硬,就可以让市场自己替美联储完成一部分工作?
这个区别,看起来只是沟通方式不同,实际上可能直接影响美国国债收益率、房贷利率、股市估值乃至美元资产价格。
现在的通胀,已经不是一个简单的“油价问题”
经济学家预计,7月美国核心CPI,也就是剔除食品和能源后的消费者价格,环比上涨0.2%。
这个数字为什么重要?
因为如果核心通胀每个月大致保持在0.2%或者更低的水平,年化趋势基本可以与美联储2%的长期通胀目标相容。如果明显高于这个水平,问题就来了:美国经济中的价格压力可能并没有像一些美联储官员此前预想的那样自然消退。
6月份,美联储偏好的核心PCE通胀率已经达到3.3%,高于一年前的2.8%。
距离2%的目标,显然还有相当一段距离。
更麻烦的是,这一轮价格压力并不是由单一因素造成的。
此前一些美联储官员认为,关税推高商品价格的影响可能主要是一次性的。价格涨一次之后,基数效应过去,通胀压力自然会减弱。
能源价格也被寄予类似希望。
随着中东局势缓和、原油价格下降,能源成本应该降低,从而帮助整体通胀回落。
但现实并没有这么干净利落。
关税、能源以及其他成本压力还没有完全消失,人工智能产业的快速扩张又带来了新的价格因素。
数据中心、服务器、技术设备以及相关软件需求迅速增加,正在给部分科技产品和服务价格带来新的压力。
这意味着美国现在面对的可能不是一个简单的“疫情余波”,而是几种不同性质的通胀因素同时存在。
而这恰恰让美联储此前的预测变得更加尴尬。
如果这些因素最终都像预期一样消退,那么坚持不加息当然有道理。
但如果它们持续时间比预期更长,美联储就必须回答一个问题:
究竟是谁判断错了?
沃什最大的问题,不一定是利率,而是信用
沃什上个月面对记者时,其实没有完全排除加息。
但他也没有明确表示,如果通胀继续顽固,美联储就会提高利率。
他甚至提出,债券收益率上升本身已经替美联储完成了一部分工作。
这个说法并非完全没有经济学依据。
如果长期国债收益率上涨,企业融资成本、房贷利率等市场利率也可能随之提高,相当于金融环境自动收紧。
从这个角度看,美联储不一定需要每一次都通过联邦基金利率来踩刹车。
但问题是,金融市场并不是只听理论。
投资者更想知道的是:
如果通胀真的不降,沃什到底会不会加息?
这就是所谓的“政策可信度”。
沃什过去一直希望改变美联储与市场沟通的方式。他认为,央行如果不断告诉市场“什么情况下会做什么”,实际上是在提前把自己的政策空间锁死。
这种思路很有意思。
传统的央行沟通往往是通过前瞻性指引,让市场知道利率未来可能往哪个方向走。
沃什似乎更希望减少这种明确指引,让市场自己根据经济数据判断美联储下一步会怎么做。
理论上,这可以让市场发挥更大的价格发现作用。
但这里有一个很现实的问题:
如果市场根本不知道你到底准备做什么,它就可能不是在“发现政策”,而是在猜政策。
而金融市场最不喜欢的东西之一,就是猜。
上个月沃什讲话之后,30年期美国国债收益率上涨,而且之后没有完全回落。
这件事情尤其值得关注。
因为正常情况下,美联储会议主要影响的是短期利率。如果央行决定维持利率不变,短端市场会根据未来政策预期调整。
但这一次,长期国债收益率出现了明显反应。
BNP Paribas首席美国经济学家James Egelhof认为,这种政策会议期间出现的变化并不寻常,可能意味着市场对于“沃什领导下的美联储”正在形成更深层次的重新定价。
简单说:
市场可能不是单纯担心下一次加不加息,而是在重新判断这个美联储究竟是什么风格。
沃什其实已经把自己逼到了一个比较窄的位置
前Pimco首席经济学家Paul McCulley的评价相当直接:沃什讲话太强硬,实际上反而限制了自己之后的选择空间。
这听起来有点讽刺。
央行主席讲话强硬,本来是为了让市场相信自己不会容忍通胀。
可一旦话说得太满,真正需要采取行动的时候,反而更难后退。
假设9月通胀数据明显偏高。
如果沃什继续维持利率不变,市场很可能会问:
“你上个月不是说通胀是你的核心任务吗?”
而如果他突然加息,市场又会问:
“为什么之前不明确告诉我们?”
这就是政策沟通的陷阱。
你本来想通过讲话影响市场预期,结果讲话本身变成了需要兑现的承诺。
更值得关注的是,沃什并不是孤军作战。
参加7月政策会议的19名美联储官员中,有10人在会议结束后的几天里公开解释了自己的看法,其中包括12名拥有投票权官员中的一半。
至少6名拥有投票权的官员已经暗示,如果通胀没有改善,他们未来可能支持加息。
而上个月,已经有3名官员投票支持加息。
这意味着,美联储内部并不存在一个“所有人都相信通胀会自己下降”的统一阵营。
事实上,政策委员会内部已经存在明显的加息倾向。
因此,9月真正的问题可能不是“沃什一个人想不想加息”,而是经济数据会不会把越来越多的美联储官员推向加息一边。
还有一个不能忽略的政治因素:川普
沃什的处境还有另外一层复杂性。
他是川普任命的美联储主席,而川普长期以来一直要求美联储降低利率。
于是,外界自然会产生一种猜测:
沃什之所以没有明确表示会通过加息压低通胀,是不是不希望与任命他的总统发生正面冲突?
当然,认识沃什的人否认这种解释。
另一种猜测则是,沃什可能真的相信,不需要频繁加息,只要通过强硬的沟通和更高的债券收益率,就能够达到足够的金融紧缩效果。
这两种解释的差别非常大。
前一种意味着政治压力可能正在影响货币政策。
后一种则意味着沃什正在尝试一种与过去不同的美联储管理方式。
目前没有足够证据证明前者。
但市场显然在观察。
因为对于投资者而言,央行主席究竟是“怕政治”还是“相信自己的政策理论”,最终都会体现在利率和债券价格上。
为什么这件事对普通美国人也很重要?
美联储加不加息,并不是华尔街的一场纸上游戏。
如果9月真的重新加息,最直接的影响之一就是金融条件进一步收紧。
美国国债收益率可能继续受到影响,企业融资成本上升,房地产市场承受更大的压力。
对于准备买房的人来说,最需要关注的甚至不是美联储宣布的政策利率本身,而是长期国债收益率以及由此带动的房贷利率。
这也是为什么沃什讲话之后,30年期国债收益率的变化比单纯的联邦基金利率预期更值得观察。
反过来,如果通胀数据明显降温,美联储9月继续暂停加息,那么市场可能重新押注未来货币政策逐步宽松。
这对于高估值科技股、房地产以及依赖低融资成本的企业都会更加友好。
但这里还有一个陷阱。
如果通胀下降主要来自能源价格,而核心服务价格依然坚挺,那么美联储未必会认为胜利已经到来。
因此,投资者真正需要看的不是一个漂亮的CPI headline,而是核心通胀、服务价格、工资增长以及通胀预期是否同时出现改善。
9月之前,还有一次重要的“答卷”
沃什计划在本月晚些时候参加堪萨斯城联储在怀俄明州杰克逊霍尔举行的年度会议。
这可能成为他解释上个月政策沟通失误的机会。
前美联储副主席Donald Kohn认为,市场反应并不像一些评论员描述得那么严重,市场对未来通胀的预期指标总体没有发生剧烈变化。
但他也指出,一个央行主席参加政策会议后的新闻发布会,如果最后出现“长期利率上涨、短期利率下降”的结果,并不是一个理想信号。
这句话其实点出了沃什现在最大的难题。
如果市场认为美联储短期不会加息,却同时要求更高的长期利率来补偿通胀风险,那么央行就可能遇到一种尴尬局面:
短期政策没有收紧,长期融资成本却已经开始上升。
这对于政府同样不是好消息。
美国财政部需要持续发行大量国债。长期国债收益率如果因为市场担心通胀而持续走高,政府未来融资成本也会受到影响。
所以,这不仅仅是一个“美联储加不加息”的问题。
它同时牵涉美国财政、房地产、企业融资和资产估值。
真正值得观察的,是沃什能不能把“少说”变成一种可信的政策
沃什希望减少对市场的具体指引,这个想法本身并不荒谬。
央行不应该成为市场的私人导航软件,更不应该每个月都提前告诉投资者下一步怎么走。
但这种制度必须建立在另一个条件上:
市场必须相信,无论数据怎么变化,美联储都会按照自己的政策目标行动。
否则,减少指引只会增加不确定性。
沃什现在面对的,就是这个考验。
如果未来两份通胀数据显示价格压力明显降温,他可以证明自己的判断是有依据的——不需要急着加息,市场最终也会相信通胀正在回到2%。
如果数据继续偏高,那么他就必须决定,是继续相信金融市场自己收紧,还是亲自通过提高政策利率来兑现此前的强硬表态。
而一旦9月市场已经普遍预期加息,美联储却再次选择按兵不动,去年式的“市场意外”可能变成更严重的问题。
因为市场可以容忍一次沟通失误,却很难长期容忍政策方向的不确定。
对于投资者、购房者和企业经营者而言,接下来真正应该盯住的,不只是“9月加不加息”这四个字,而是通胀数据、长期国债收益率和美联储官员投票倾向是否朝着同一个方向移动。
如果三者开始一致指向更高利率,那么美国资产定价可能需要重新调整。
如果通胀逐渐回落,而长期收益率也稳定下来,沃什的“少给指引、让市场自己判断”的策略反而可能赢得一次漂亮的验证。
但如果通胀继续顽固、长期利率继续上升,而美联储又迟迟不愿行动,那么问题就不再只是一次新闻发布会说错了几句话。
那将是市场开始重新定价:沃什领导的美联储,到底有没有能力把自己承诺的通胀目标真正变成政策行动。
而这份答案,可能首先写在接下来的通胀数字里。
喜欢这篇报道?
使用下面的功能,方便以后继续阅读和分享 MNewsTV
关于文章收藏
收藏不需要注册帐号,收藏信息仅保存在当前浏览器中。
删除收藏请进入「我的收藏」进行管理。