图片说明:示意图
图片来源:Public Domain
【中国观察2026年10月16日讯】
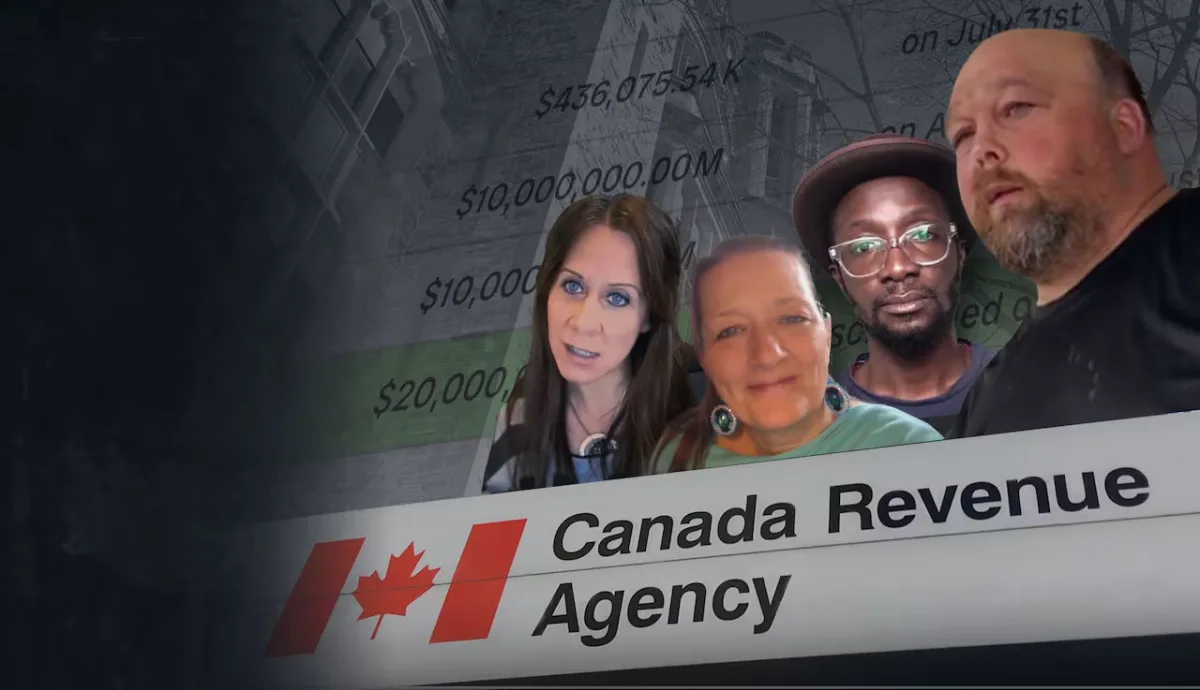
加拿大广播公司(Canadian Broadcasting Corporation,CBC)旗下调查节目《第五权》(The Fifth Estate)2026年10月16日披露,一名安大略省北部的钢铁工人乔纳森·皮尔斯(Jonathon Pearce),通过宣称自己有权获得巨额退税的申报方式,曾从加拿大税务局(Canada Revenue Agency,CRA)收到超过1000万加元。根据报道,相关申报涉及超过4000万加元的退款请求,另外3000万加元的后续付款在银行发出异常交易警报后被停止。
这起事件将加拿大公共财政管理中的一个关键问题摆到了公众面前:当政府机构掌握纳税申报、收入记录和退款处理权限时,为什么一笔金额远超普通个人收入水平的退款,能够在缺乏充分核实的情况下进入私人银行账户?更令人关注的是,报道援引税务局内部材料称,相关人员在付款之前已经向税务局电话说明了有关方案及其反税收主张。
如果这一时间线得到完整调查材料和后续司法程序的进一步证实,问题就不仅是有人试图骗取公共资金,更涉及税务机关内部风险信息的传递、审核权限的设置,以及异常交易预警究竟能否及时阻止付款。
一种披着法律外衣的网络骗局
据 CBC 报道,Pearce 接触的是所谓“主权公民”(Sovereign Citizen)圈子中的一类网络说法。这类说法宣称,加拿大并非真正意义上的国家,而是一家可以通过某些法律技巧退出其管辖的“公司”;另有一种流传于网络的说法声称,每个人出生时都拥有一笔隐藏的巨额信托资金,只要掌握所谓秘密程序,就能将其提取出来。
这些主张没有可靠的加拿大法律依据。加拿大税收义务来自适用的法律,而不是某个纳税人是否接受政府的合法性。一个人相信自己不属于现行法律体系,并不会因此自动获得免税权,也不会产生数百万加元的退税权利。
CRA 在官方税务欺诈警示中明确提醒公众,某些推广者会以巨额退款、异常节税收益或特殊法律技巧吸引参与者,并可能通过收费讲座、网络课程和社交媒体传播方案。即使申报由第三方代办,纳税人仍须对申报内容承担相应责任。
官方说明可参阅:CRA 关于承诺减少税款的税务方案警示。
这类骗局的危险之处,在于它把对政府的不信任、对法律条文的片面理解以及对快速致富的期待结合起来。推广者可以声称自己掌握普通人不知道的制度漏洞,再将偶然成功取得付款的个案包装成所谓法律得到验证的证据。参与者看到银行账户里的钱,便可能把付款误认为权利得到确认,却忽视税务局仍有权重新评估申报、追缴不当退款,并在证据充分时启动刑事调查。
税务局付款不等于申报获得法律认可
Pearce 在接受 CBC 采访时表示,既然 CRA 已经把钱付给他,就没有理由质疑他的做法。这种说法混淆了行政处理结果与法律权利。
政府机构发出付款,可能意味着申报在某个处理阶段通过了系统流程,但不等于所有事实都经过审计,更不等于法院已经认定纳税人依法享有这笔款项。行政系统可能发生错误,审核也可能存在遗漏。付款之后,税务机关仍可以根据法律和证据采取重新评估、追缴等措施。
从制度设计来看,税务局必须在两项任务之间取得平衡:一方面,合法退款应及时支付,不能让普通纳税人因为过度审核而长期等待;另一方面,对于金额异常、申报逻辑不合理或存在明显风险信号的申请,必须进行更严格的核查。
CRA 每年处理数量庞大的税务申报与退款,依赖自动化系统并不奇怪。真正需要审视的是,自动化处理是否设置了足够有效的风险边界。一笔金额达到数百万乃至数千万加元的个人退款,理应触发与普通退款不同的核验程序。尤其当申请人声称自己多年缴纳了巨额税款时,系统应能够将退款请求与历史申报、收入记录、预扣税记录以及实际缴款信息进行核对。
如果申报中声称缴纳了数百万加元税款,却缺乏相应的收入和缴款依据,这类矛盾本应成为重点核查对象。单凭职业或收入水平当然不能决定一个人是否有资格获得退款,但金额与申报记录之间的明显不匹配,足以构成风险审核的理由。
真正值得追问的是风险信号为何没有及时生效
根据 CBC 报道,Pearce 在第一笔退款到账前,已经与 CRA 客服通话,谈及相关方案以及自己不应缴税的观点。税务局内部调查人员后来审阅了通话记录。与此同时,后续数千万加元的付款是在银行对异常交易发出警报后才被停止。
这里存在一个需要进一步查明的管理问题:电话中出现的风险信息是否被正确记录、分类并传递给退款审核部门?如果客服人员已经听到与可疑税务方案有关的内容,系统是否有明确程序要求暂缓付款、升级审查或通知专门调查团队?如果相关信息已经被记录,却没有触发进一步审核,责任就不能只停留在一线工作人员是否认真听取电话内容上,还需要追查部门之间的信息衔接和内部控制设计。
必须强调,单凭新闻报道尚不能确定每个环节的具体责任,也不能据此认定某名工作人员故意放行。系统故障、程序设计不足、人员判断失误与蓄意违规是不同性质的问题,需要分别调查。但公众有理由要求税务局说明,为什么事前已经出现的警示,没有阻止大额付款。
加拿大税务局在公开资料中表示,防范不当退款需要结合自动化风险识别、人工审核、金融机构合作和必要的刑事调查。其官方说明还指出,涉及税务欺诈的案件可以在符合条件时转交执法与检控程序。换言之,税务局并非没有风险控制工具;本案的关键在于,这些工具是否在具体流程中有效发挥了作用。
追回公共资金比阻止错误付款更困难
公共财政管理有一条基本原则:发现异常时,越早暂停付款,追回资金的成本通常越低。一旦数百万加元进入私人账户,资金可能被用于购买车辆、偿还债务、转入其他账户或支付第三方费用。每增加一个资金流转环节,调查和追缴就可能更加复杂。
CBC 报道称,Pearce 曾表示,他用收到的退款购买了一辆福特 F-250 皮卡。报道还指出,税务局在追查过程中,仍有超过100万加元已经支出或去向不明。这个数字只是报道时的追查情况,不能直接视为最终无法追回的损失,但足以说明付款错误可能带来后续成本。
追缴资金也并非仅仅向收款人发出一封通知那么简单。税务机关需要核实款项的法律性质、追踪资金去向,并通过适当的行政或司法程序争取返还。若涉及犯罪嫌疑,还可能需要调查相关人员的意图、文件真实性以及是否存在组织化推广和协助行为。
因此,公共机构不能只统计最终追回了多少资金,还应记录从异常申报出现到风险被识别、付款被暂停、资金被追回分别耗费了多少时间。只有掌握完整的流程数据,才能判断漏洞究竟发生在申报审核、付款授权、跨部门信息传递,还是事后追缴阶段。
收费推广者与参与者的责任应当分别调查
CBC 报道还提到,一些网络推广者通过收费课程、社交媒体或其他渠道传播所谓“主权”税务方案,并有人声称自己帮助他人准备退款文件。税务局的相关调查也涉及其他人士。
如果有人明知某种申报缺乏事实和法律依据,却仍然收费指导他人提交虚假资料,其责任可能与单纯相信错误信息的参与者不同。但具体责任必须依据证据和法律认定,不能因为某人出现在调查报道中,就直接认定其实施了犯罪。
同样,参与者也不能仅以“别人教我这样做”作为当然免责的理由。纳税人有义务确保申报内容真实准确,尤其当申报金额巨大、所依据的理论明显偏离正常税法规则时,更应寻求独立、合格的税务专业人士意见。
对公众来说,最实际的警示是:凡是有人承诺可以通过秘密账户、隐藏信托、特殊身份或神秘法律文件,从政府获得巨额退款,却无法提供清楚、可核验的法律依据,就应当保持高度警惕。所谓成功案例可能只反映审核暂时没有发现问题,而不是税务机关认可这种做法。
纳税人的公平感取决于制度是否一视同仁
普通加拿大人每年按规定申报收入、缴纳税款,并在符合条件时申请退款。对他们而言,税务制度的公平不仅体现在税率和抵免规则上,也体现在政府是否认真保护公共资金。
如果普通纳税人需要提供文件、解释收入来源,并且必须遵守申报期限,而异常巨额的退款申请却能够在短时间内未经充分核验便获得付款,公众自然会质疑制度执行是否一致。即使最后所有款项都能够追回,调查、诉讼和行政处理所消耗的资源,也仍然由公共体系承担。
但解决办法不应是让所有人的退款都变得缓慢而繁琐。更合理的做法,是让审核强度与风险相匹配:正常、低风险的申报继续高效处理;金额异常、历史记录不匹配或存在其他风险信号的申请,则自动进入强化核验流程。与此同时,税务局还应保留清晰的审核日志,确保事后能够追溯每一次风险提示、人工决定和付款授权。
加拿大税务局需要向公众解释的,不只是涉案资金能否追回,还包括相关流程为何未能及时阻止付款,以及准备采取哪些措施防止类似事件再次发生。调查结果也应区分系统缺陷、管理责任和个人违法行为,避免把所有问题笼统归咎于某个部门或某名员工。
一套值得公众信任的税务制度,不能保证永远不发生错误,但必须有能力及时发现错误、控制损失、追究适当责任,并公开说明改进措施。对于这起事件,最重要的后续指标将是资金追回进展、调查与检控结果,以及 CRA 是否建立了更有效的大额退款核验和风险信息升级机制。只有这些问题得到明确回答,纳税人才能判断这次事件是否真正推动了制度改进。
加拿大广播公司(Canadian Broadcasting Corporation,CBC)旗下调查节目《第五权》(The Fifth Estate)2026年10月16日披露,一名安大略省北部的钢铁工人乔纳森·皮尔斯(Jonathon Pearce),通过宣称自己有权获得巨额退税的申报方式,曾从加拿大税务局(Canada Revenue Agency,CRA)收到超过1000万加元。根据报道,相关申报涉及超过4000万加元的退款请求,另外3000万加元的后续付款在银行发出异常交易警报后被停止。
这起事件将加拿大公共财政管理中的一个关键问题摆到了公众面前:当政府机构掌握纳税申报、收入记录和退款处理权限时,为什么一笔金额远超普通个人收入水平的退款,能够在缺乏充分核实的情况下进入私人银行账户?更令人关注的是,报道援引税务局内部材料称,相关人员在付款之前已经向税务局电话说明了有关方案及其反税收主张。
如果这一时间线得到完整调查材料和后续司法程序的进一步证实,问题就不仅是有人试图骗取公共资金,更涉及税务机关内部风险信息的传递、审核权限的设置,以及异常交易预警究竟能否及时阻止付款。
一种披着法律外衣的网络骗局
据 CBC 报道,Pearce 接触的是所谓“主权公民”(Sovereign Citizen)圈子中的一类网络说法。这类说法宣称,加拿大并非真正意义上的国家,而是一家可以通过某些法律技巧退出其管辖的“公司”;另有一种流传于网络的说法声称,每个人出生时都拥有一笔隐藏的巨额信托资金,只要掌握所谓秘密程序,就能将其提取出来。
这些主张没有可靠的加拿大法律依据。加拿大税收义务来自适用的法律,而不是某个纳税人是否接受政府的合法性。一个人相信自己不属于现行法律体系,并不会因此自动获得免税权,也不会产生数百万加元的退税权利。
CRA 在官方税务欺诈警示中明确提醒公众,某些推广者会以巨额退款、异常节税收益或特殊法律技巧吸引参与者,并可能通过收费讲座、网络课程和社交媒体传播方案。即使申报由第三方代办,纳税人仍须对申报内容承担相应责任。
官方说明可参阅:CRA 关于承诺减少税款的税务方案警示。
这类骗局的危险之处,在于它把对政府的不信任、对法律条文的片面理解以及对快速致富的期待结合起来。推广者可以声称自己掌握普通人不知道的制度漏洞,再将偶然成功取得付款的个案包装成所谓法律得到验证的证据。参与者看到银行账户里的钱,便可能把付款误认为权利得到确认,却忽视税务局仍有权重新评估申报、追缴不当退款,并在证据充分时启动刑事调查。
税务局付款不等于申报获得法律认可
Pearce 在接受 CBC 采访时表示,既然 CRA 已经把钱付给他,就没有理由质疑他的做法。这种说法混淆了行政处理结果与法律权利。
政府机构发出付款,可能意味着申报在某个处理阶段通过了系统流程,但不等于所有事实都经过审计,更不等于法院已经认定纳税人依法享有这笔款项。行政系统可能发生错误,审核也可能存在遗漏。付款之后,税务机关仍可以根据法律和证据采取重新评估、追缴等措施。
从制度设计来看,税务局必须在两项任务之间取得平衡:一方面,合法退款应及时支付,不能让普通纳税人因为过度审核而长期等待;另一方面,对于金额异常、申报逻辑不合理或存在明显风险信号的申请,必须进行更严格的核查。
CRA 每年处理数量庞大的税务申报与退款,依赖自动化系统并不奇怪。真正需要审视的是,自动化处理是否设置了足够有效的风险边界。一笔金额达到数百万乃至数千万加元的个人退款,理应触发与普通退款不同的核验程序。尤其当申请人声称自己多年缴纳了巨额税款时,系统应能够将退款请求与历史申报、收入记录、预扣税记录以及实际缴款信息进行核对。
如果申报中声称缴纳了数百万加元税款,却缺乏相应的收入和缴款依据,这类矛盾本应成为重点核查对象。单凭职业或收入水平当然不能决定一个人是否有资格获得退款,但金额与申报记录之间的明显不匹配,足以构成风险审核的理由。
真正值得追问的是风险信号为何没有及时生效
根据 CBC 报道,Pearce 在第一笔退款到账前,已经与 CRA 客服通话,谈及相关方案以及自己不应缴税的观点。税务局内部调查人员后来审阅了通话记录。与此同时,后续数千万加元的付款是在银行对异常交易发出警报后才被停止。
这里存在一个需要进一步查明的管理问题:电话中出现的风险信息是否被正确记录、分类并传递给退款审核部门?如果客服人员已经听到与可疑税务方案有关的内容,系统是否有明确程序要求暂缓付款、升级审查或通知专门调查团队?如果相关信息已经被记录,却没有触发进一步审核,责任就不能只停留在一线工作人员是否认真听取电话内容上,还需要追查部门之间的信息衔接和内部控制设计。
必须强调,单凭新闻报道尚不能确定每个环节的具体责任,也不能据此认定某名工作人员故意放行。系统故障、程序设计不足、人员判断失误与蓄意违规是不同性质的问题,需要分别调查。但公众有理由要求税务局说明,为什么事前已经出现的警示,没有阻止大额付款。
加拿大税务局在公开资料中表示,防范不当退款需要结合自动化风险识别、人工审核、金融机构合作和必要的刑事调查。其官方说明还指出,涉及税务欺诈的案件可以在符合条件时转交执法与检控程序。换言之,税务局并非没有风险控制工具;本案的关键在于,这些工具是否在具体流程中有效发挥了作用。
追回公共资金比阻止错误付款更困难
公共财政管理有一条基本原则:发现异常时,越早暂停付款,追回资金的成本通常越低。一旦数百万加元进入私人账户,资金可能被用于购买车辆、偿还债务、转入其他账户或支付第三方费用。每增加一个资金流转环节,调查和追缴就可能更加复杂。
CBC 报道称,Pearce 曾表示,他用收到的退款购买了一辆福特 F-250 皮卡。报道还指出,税务局在追查过程中,仍有超过100万加元已经支出或去向不明。这个数字只是报道时的追查情况,不能直接视为最终无法追回的损失,但足以说明付款错误可能带来后续成本。
追缴资金也并非仅仅向收款人发出一封通知那么简单。税务机关需要核实款项的法律性质、追踪资金去向,并通过适当的行政或司法程序争取返还。若涉及犯罪嫌疑,还可能需要调查相关人员的意图、文件真实性以及是否存在组织化推广和协助行为。
因此,公共机构不能只统计最终追回了多少资金,还应记录从异常申报出现到风险被识别、付款被暂停、资金被追回分别耗费了多少时间。只有掌握完整的流程数据,才能判断漏洞究竟发生在申报审核、付款授权、跨部门信息传递,还是事后追缴阶段。
收费推广者与参与者的责任应当分别调查
CBC 报道还提到,一些网络推广者通过收费课程、社交媒体或其他渠道传播所谓“主权”税务方案,并有人声称自己帮助他人准备退款文件。税务局的相关调查也涉及其他人士。
如果有人明知某种申报缺乏事实和法律依据,却仍然收费指导他人提交虚假资料,其责任可能与单纯相信错误信息的参与者不同。但具体责任必须依据证据和法律认定,不能因为某人出现在调查报道中,就直接认定其实施了犯罪。
同样,参与者也不能仅以“别人教我这样做”作为当然免责的理由。纳税人有义务确保申报内容真实准确,尤其当申报金额巨大、所依据的理论明显偏离正常税法规则时,更应寻求独立、合格的税务专业人士意见。
对公众来说,最实际的警示是:凡是有人承诺可以通过秘密账户、隐藏信托、特殊身份或神秘法律文件,从政府获得巨额退款,却无法提供清楚、可核验的法律依据,就应当保持高度警惕。所谓成功案例可能只反映审核暂时没有发现问题,而不是税务机关认可这种做法。
纳税人的公平感取决于制度是否一视同仁
普通加拿大人每年按规定申报收入、缴纳税款,并在符合条件时申请退款。对他们而言,税务制度的公平不仅体现在税率和抵免规则上,也体现在政府是否认真保护公共资金。
如果普通纳税人需要提供文件、解释收入来源,并且必须遵守申报期限,而异常巨额的退款申请却能够在短时间内未经充分核验便获得付款,公众自然会质疑制度执行是否一致。即使最后所有款项都能够追回,调查、诉讼和行政处理所消耗的资源,也仍然由公共体系承担。
但解决办法不应是让所有人的退款都变得缓慢而繁琐。更合理的做法,是让审核强度与风险相匹配:正常、低风险的申报继续高效处理;金额异常、历史记录不匹配或存在其他风险信号的申请,则自动进入强化核验流程。与此同时,税务局还应保留清晰的审核日志,确保事后能够追溯每一次风险提示、人工决定和付款授权。
加拿大税务局需要向公众解释的,不只是涉案资金能否追回,还包括相关流程为何未能及时阻止付款,以及准备采取哪些措施防止类似事件再次发生。调查结果也应区分系统缺陷、管理责任和个人违法行为,避免把所有问题笼统归咎于某个部门或某名员工。
一套值得公众信任的税务制度,不能保证永远不发生错误,但必须有能力及时发现错误、控制损失、追究适当责任,并公开说明改进措施。对于这起事件,最重要的后续指标将是资金追回进展、调查与检控结果,以及 CRA 是否建立了更有效的大额退款核验和风险信息升级机制。只有这些问题得到明确回答,纳税人才能判断这次事件是否真正推动了制度改进。
喜欢这篇报道?
使用下面的功能,方便以后继续阅读和分享 MNewsTV
关于文章收藏
收藏不需要注册帐号,收藏信息仅保存在当前浏览器中。
删除收藏请进入「我的收藏」进行管理。
