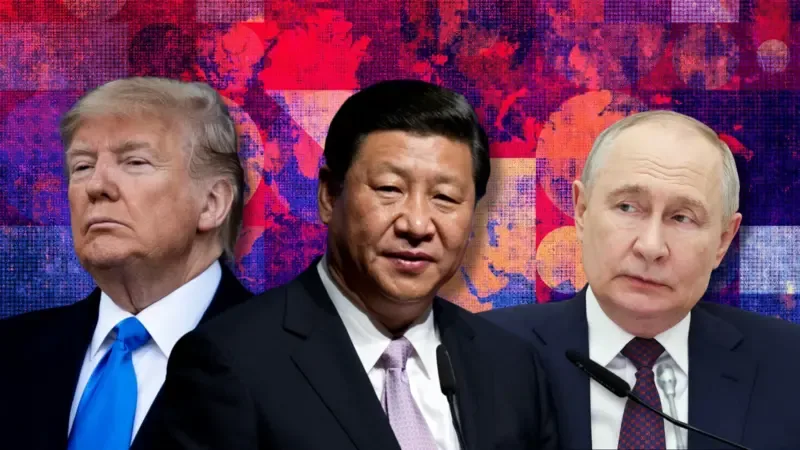
图片说明:示意图
图片来源:Public Domain
【中国观察北京时间2026年11月19日讯】川普、习近平和普京在深圳举行三方会晤,外界关注乌克兰战争、核武器和中美关系,却容易忽略另一个可能影响未来国际格局的问题:俄罗斯是否正在寻找摆脱中国经济依赖的机会?
俄乌战争爆发后,西方制裁切断了俄罗斯与欧洲大量传统能源、金融和工业贸易联系。中国迅速成为俄罗斯最重要的能源买家、工业品供应国和贸易伙伴。俄罗斯原本希望利用中国市场弥补欧洲市场的损失,但四年多过去,一个新的问题逐渐显现:俄罗斯摆脱了对欧洲市场的部分依赖,却陷入对中国市场更集中的依赖。
这种变化让莫斯科获得了经济生存空间,也让北京拥有了越来越大的议价能力。
普京在深圳与川普会面,可能不仅是为了讨论乌克兰战争和核军控。对于俄罗斯来说,美国制裁能否松动、欧洲市场是否有机会重新开放、能源出口能否恢复多元化,都关系到俄罗斯未来十年的经济自主空间。
俄罗斯不一定要与中国决裂,但它显然有理由不愿永远处于需要北京提供市场、资金和工业品的地位。
欧洲市场失去之后 俄罗斯把能源命脉转向中国
俄乌战争之前,欧洲是俄罗斯最重要的天然气出口市场之一。俄罗斯通过管道向德国及其他欧洲国家输送大量天然气,长期合同、基础设施和能源合作构成了双方关系的重要支柱。
2022年战争爆发后,欧美对俄罗斯实施金融、能源和技术制裁,欧洲国家大幅减少俄罗斯能源进口。俄罗斯失去了一个具有巨大购买能力、地理距离近、基础设施成熟的传统市场。
天然气与石油不同。石油可以通过油轮改变目的地,天然气管道却需要巨额固定投资,管线通向哪里,基本决定了长期销售方向。俄罗斯原本面向欧洲建设的天然气出口体系,不可能在短时间内全部转向亚洲。
中国由此成为俄罗斯最重要的替代市场之一。
根据德国墨卡托中国研究中心(MERICS)2026年10月公布的数据,2025年中俄贸易额同比下降6.9%,但2026年1月至9月又同比增长31%。2026年9月双边贸易额达到约290亿美元,创下单月新高。
数字增长看起来说明中俄经济合作仍在扩大,但贸易结构值得注意。俄罗斯向中国出口的主要是石油、天然气、煤炭和其他自然资源,中国向俄罗斯出口的则包括汽车、机械、电子产品和工业设备。
这是一种典型的不对称贸易结构:俄罗斯提供资源,中国提供制造业产品。
MERICS统计显示,自2022年2月以来,矿物燃料平均占中国从俄罗斯进口总额的约70%。这意味着俄罗斯对华出口收入高度依赖能源价格。国际油价上涨,俄罗斯对华出口金额可能增加;油价下跌,俄罗斯即使维持相同出口数量,获得的收入也可能减少。
俄罗斯获得了一个庞大的买家,却没有获得与欧洲市场相同的买家竞争环境。
中国为什么敢于压价 西伯利亚力量二号暴露双方真实关系
最能体现中俄经济力量差距的,是“西伯利亚力量二号”天然气管道。
这项工程计划从俄罗斯亚马尔地区向中国输送天然气,经过蒙古,设计年输送能力达到500亿立方米。它对俄罗斯具有特殊意义,因为亚马尔地区拥有大量天然气资源,而俄罗斯失去欧洲市场后,需要寻找新的长期买家。
对北京来说,这条管道同样具有能源战略价值,可以增加陆上天然气供应,降低对海上运输通道的依赖。
按理说,双方都有合作需求,工程应该迅速推进。但现实并非如此。
2026年9月,《南华早报》援引知情人士报道,中俄双方围绕天然气价格的谈判陷入停滞。报道指出,中国希望获得接近俄罗斯国内优惠价格的天然气,俄方则希望参照现有“西伯利亚力量一号”的价格水平。双方报价存在明显差距。
10月23日,美国卡内基国际和平基金会发表的研究进一步分析了俄罗斯对华天然气价格。研究人员根据俄罗斯经济发展部意外披露的数据,重新计算了过去几年中国购买俄罗斯管道天然气的实际价格,发现中国获得的价格明显低于俄罗斯过去向欧洲客户出售天然气时的水平。
这就出现了一个颇具讽刺意味的局面。
俄罗斯原本希望通过建设新管道,把欧洲市场失去的天然气收入转移到中国。但中国知道,俄罗斯已经失去大量欧洲客户,天然气出口选择有限。如果北京不接受俄罗斯提出的价格,莫斯科就必须继续寻找其他市场,而这需要时间和巨额投资。
中国没有理由因为中俄政治关系密切,就放弃自己的商业利益。
俄罗斯越需要中国,谈判中的议价能力就越弱。
这也解释了为什么普京多次推动西伯利亚力量二号项目,却始终没有获得一份价格、投资责任和建设时间表都明确的最终协议。
真正的问题不是管道能不能建设,而是俄罗斯愿意以多低的价格,把未来数十年的天然气供应锁定给中国。
一旦签署长期合同,俄罗斯将进一步把远东和西伯利亚的能源出口方向固定在中国。北京获得稳定的低价供应,莫斯科获得长期销售渠道,但俄罗斯在未来国际能源市场变化时调整出口方向的能力也会受到限制。
对普京来说,这可能是一个难以接受、却又不得不考虑的选择。
石油出口也存在隐患 中国是大买家却不是唯一选择
石油是俄罗斯目前比天然气更灵活的出口商品。
俄罗斯可以通过油轮将原油运往中国、印度和其他亚洲市场。但西方制裁增加了运输、保险、融资和中间商成本,俄罗斯原油往往需要折价出售。
中国因此获得了额外的采购优势。
MERICS数据显示,2022年以来,中国购买俄罗斯原油的买方折扣一度达到约18%。2026年中东能源供应受到冲击后,市场对俄罗斯石油的需求上升,俄罗斯原油的折扣迅速收窄。到2026年9月,相关折扣已经基本消失。
这组变化非常重要。
它说明俄罗斯并非完全没有其他买家,也不是只能接受中国开出的价格。只要全球能源供应出现紧张,印度、中国及其他市场对俄罗斯原油的需求就可能上升,俄罗斯的议价能力也会随之改善。
但这种改善并不稳定。
俄罗斯石油出口仍然面临制裁、油轮运输、保险和金融结算等限制。即使印度愿意购买,也要考虑美国是否会对相关交易实施次级制裁。中国大型银行和国有企业同样会计算与俄罗斯交易可能带来的美国市场风险。
俄罗斯真正需要的,是建立一个能够长期替代中国的买家体系,而不是在油价上涨时暂时获得更多买家。
目前还没有证据显示俄罗斯已经完成这种转变。
人民币成为俄罗斯重要结算货币 北京获得了金融影响力
中俄经济依赖还有一个容易被忽略的方面:金融结算。
俄乌战争以前,俄罗斯对外贸易主要使用美元和欧元等国际货币。西方金融制裁实施后,俄罗斯企业越来越多地使用人民币进行贸易结算。
美国国会美中经济与安全审查委员会2026年8月的研究指出,战争前人民币在俄罗斯国际贸易结算中的占比不到2%,到2024年1月一度接近40%。此后,美国对协助俄罗斯军工体系的第三国实体实施次级制裁的威胁增加,人民币结算占比有所回落。根据该委员会引用的估算,人民币目前约占俄罗斯国际贸易结算的30%。
这个变化意味着俄罗斯在一定程度上摆脱了美元体系,却没有真正实现货币多元化,而是增加了对人民币的依赖。
人民币结算当然能够帮助俄罗斯继续与中国及部分第三国进行贸易,但也带来新的问题。
俄罗斯企业需要人民币购买中国商品、支付工业设备和零部件费用。如果中国银行担心美国制裁风险,减少对俄罗斯企业的金融服务,俄罗斯就可能出现资金无法顺利跨境转移、付款延迟以及贸易结算成本上升的问题。
2024年以来,部分中国银行对俄罗斯相关交易采取更加谨慎的态度,已经反映出这种风险。
北京并没有义务为了俄罗斯而让中国金融机构承担被美国制裁的代价。
俄罗斯发现,自己虽然获得了一个新的结算体系,却仍然无法完全控制这个体系的关键金融通道。
这才是莫斯科对经济依赖感到不安的深层原因之一。
川普政府的制裁调整 给普京打开了一扇窗口
俄罗斯寻找经济替代选择,最重要的外部变量仍然是美国。
2026年9月18日,川普总统签署《林赛·格雷厄姆制裁俄罗斯与伊朗法案》。该法案扩大了针对俄罗斯的制裁和关税授权,也涉及购买俄罗斯能源的第三国。
按照法案设计,美国可以对俄罗斯能源买家和协助规避制裁的实体采取进一步措施。这意味着中国、印度等国家的俄罗斯能源贸易也可能成为华盛顿施压的对象。
但川普政府随后又释放出另一种信号。
10月16日,川普签署行政命令,对该法案中的多项制裁和关税措施作出豁免。美国财政部还对部分俄罗斯柴油交易发放临时许可,允许相关交易在特定条件下进行,许可有效期延伸至2027年4月。
这并不意味着美国已经全面解除对俄制裁。既有制裁体系仍然存在,豁免也有具体范围和条件。
然而,这种政策变化已经为俄罗斯创造了新的谈判空间。
川普政府希望通过经济接触推动普京在乌克兰问题上作出让步,同时利用能源贸易作为外交筹码。对俄罗斯来说,美国愿意重新讨论能源交易,意味着莫斯科可能重新获得部分西方市场和金融渠道。
不过,俄罗斯柴油试图进入美国市场的计划并没有立即取得成果。《华尔街日报》11月报道,部分原本驶向美国的油轮改变航向,原因包括买家担心交易引发政治争议和合规风险。
这说明美国总统签署许可,不等于商业机构就会立即恢复交易。银行、保险公司、航运企业和炼油厂仍然要自行评估风险。
因此,俄罗斯真正需要的不是一纸临时豁免,而是美国制裁政策出现长期、可预测的变化。
如果美国与俄罗斯能够就乌克兰问题达成某种安排,部分能源和金融制裁可能获得调整。俄罗斯就有机会重新建立面向欧洲、美国及其他市场的贸易渠道,降低对中国单一市场的依赖。
但如果谈判失败,俄罗斯仍然只能更多依靠亚洲市场。
普京真正想要的不是离开中国 而是让北京不再拥有唯一选择权
从目前的能源、贸易和金融数据看,俄罗斯没有能力在短期内摆脱中国。
中国市场规模庞大,地理位置接近,双方已经建立了能源管道、铁路运输、贸易结算和工业供应网络。要重新建立欧洲市场,需要政治关系改善、基础设施恢复以及长期合同重新谈判。这些事情不可能在几个月内完成。
印度可以购买俄罗斯石油,却无法替代中国在工业品、机械设备、电子产品和金融结算方面的综合作用。中东国家可以参与能源贸易,但也无法提供一个与中国同等规模的制造业市场。
因此,俄罗斯更现实的战略不是与中国切割,而是重新建立多方向选择。
莫斯科可能希望通过与美国改善关系,恢复部分西方能源贸易;通过印度和其他亚洲国家扩大石油销售;通过本国金融体系和其他货币减少人民币依赖;通过建设新的运输线路,降低能源出口对单一买家的依赖。
这些行动如果逐渐落实,就会改变中国在中俄关系中的议价地位。
对北京来说,俄罗斯仍然是一个重要的战略伙伴。俄罗斯拥有核武器、能源资源、军事工业和联合国安理会常任理事国席位。中俄合作能够在国际事务中牵制美国及其盟友。
但北京也需要避免为俄罗斯承担过多经济和金融风险。
这就形成了双方关系中的一个矛盾:俄罗斯希望中国提供稳定支持,却不希望中国成为能够决定俄罗斯能源价格、贸易条件和金融通道的主导力量;中国希望俄罗斯继续保持战略合作,却不愿意无条件承担俄罗斯与西方长期对抗产生的经济成本。
深圳峰会可能为这种关系带来新的变量。
如果川普与普京能够在乌克兰问题上取得进展,并逐步调整美国对俄制裁,俄罗斯就可能获得重新接触西方市场的机会。北京也将面对一个新的局面:俄罗斯不再像过去几年那样,必须把中国作为几乎不可替代的经济出口。
反过来,如果美国继续维持制裁,俄美谈判没有成果,俄罗斯对中国的依赖就会进一步固化。
未来真正需要观察的三个信号
判断俄罗斯是否正在摆脱对中国的经济依赖,不能只看普京与习近平的会面次数,也不能只看中俄领导人发表了多少份联合声明。真正有价值的是观察经济政策是否发生变化。
首先是西伯利亚力量二号。只要天然气价格、投资分担和建设时间表仍然无法达成一致,就说明俄罗斯不愿轻易接受中国提出的交易条件。若莫斯科最终接受明显低于预期的价格,则反映出俄罗斯在欧洲市场失去之后的谈判空间有限。
其次是美国制裁政策。如果川普政府继续扩大对俄罗斯能源贸易的豁免,俄罗斯与美国及其他西方市场的接触就可能逐渐增加。如果豁免只是短期能源交易安排,核心金融和技术制裁仍然维持,俄罗斯经济依赖中国的情况就很难发生根本变化。
最后是俄罗斯能源出口市场。如果中国采购比例下降,而印度、欧洲或其他市场的长期合同增加,才说明俄罗斯真正开始恢复能源出口多元化。单纯因为国际油价上涨导致俄罗斯原油折扣收窄,并不足以证明俄罗斯已经摆脱对中国的依赖。
俄罗斯与中国的战略伙伴关系仍然会持续,但双方的经济利益并非完全一致。
普京需要北京,却不希望北京成为俄罗斯经济命脉的唯一掌握者;习近平需要俄罗斯,却没有理由牺牲中国自身的能源采购利益和金融安全;川普则可能把制裁豁免、能源贸易和乌克兰谈判组合起来,争取改变俄罗斯的战略选择。
深圳峰会真正值得关注的,或许不是普京与习近平在镜头前是否亲密,而是俄罗斯是否正在利用与川普的接触,为自己寻找一条不再完全依赖中国的经济退路。
如果这条退路逐渐形成,中俄关系未必会破裂,但北京对莫斯科的经济影响力可能发生变化。对于美国来说,这也可能成为未来大国竞争中一个重要的战略变量。