
在北美购买投资房,最容易被忽视的成本之一,不是房屋维修,也不是每年缴纳的物业税,而是房子没有租出去的那段时间。贷款、保险、物业税和必要维护费用不会因为租客搬走而暂停。房东可以连续几个月收不到租金,却仍然需要按时向银行和政府付款。对于依靠租金支付房贷的投资者来说,空置几个月,就可能把原本看似稳定的投资变成持续消耗现金的负担。
空置风险(Vacancy Risk)是指房产因没有租客、租约中断、招租困难或租户拖欠租金等原因,无法按照预期产生收入的风险。它不仅影响住宅投资,也会影响写字楼、商铺和工业物业。不过,不同市场的空置率统计口径并不相同,不能仅凭一个百分比就判断房产是否值得购买。真正需要分析的,是物业为什么空置、空置可能持续多久,以及投资者能否承担这段时间的现金流缺口。
空置率低不代表每套房都容易出租
住宅空置率通常用于衡量某一地区可出租住房中有多少处于空置状态,但具体统计方法因国家、机构和住房类型而异。美国人口普查局的住房空置调查显示,2022年第二季度美国全国租赁住房空置率为5.6%左右,而2022年第一季度约为5.8%。这些数据反映的是全国市场状况,并不能直接推断某个城市、街区或某套房屋的出租难度。
加拿大的情况也说明,投资者不能只看全国平均值。加拿大抵押贷款与住房公司(Canada Mortgage and Housing Corporation,CMHC)的年度租赁市场报告显示,温哥华专门建造的出租公寓空置率在2023年为0.8%,属于供应紧张的市场。可是,这不代表温哥华每一套投资公寓都能迅速租出去。房屋位置、租金、面积、楼龄、交通条件、宠物规定和建筑物管理状况,都可能影响租客的选择。
例如,两套公寓都位于同一个城市,一套靠近公共交通、超市和就业中心,租金也符合当地同类房屋的水平;另一套虽然装修较新,却距离交通枢纽较远,租金还比附近类似房源高出数百加元。即使当地整体租赁需求旺盛,后一套房也可能需要降价或等待更久才能找到租客。
因此,评估空置风险时,投资者应该比较具体街区和同类房源,而不是仅凭全国或全市平均空置率作决定。正在挂牌出租的房屋有多少、类似房源通常挂牌多久、租金是否频繁下调,以及当地就业和人口流动是否稳定,往往比单一的平均数据更有参考价值。
空置几个月,现金流会发生什么变化
假设投资者在加拿大购买一套出租房,每月计划收取2500加元租金,每月房贷、物业税、保险及日常维护等支出合计2200加元。在租客按时付款的情况下,每月账面现金流为300加元,一年合计3600加元。这个数字尚未考虑较大的维修、招租费用、所得税以及其他意外支出。
如果房屋一年中空置一个月,租金收入就会从30000加元降至27500加元。原本3600加元的年度现金流,在其他支出保持不变的简化假设下,会减少到1100加元。如果空置两个月,租金收入降至25000加元,年度现金流就可能变成亏损。倘若此时还需要更换热水器、维修屋顶或支付租客搬走后的清洁和修补费用,投资者就必须从其他收入或储蓄中补足差额。
这个例子说明,空置风险的影响取决于投资本身的现金流余量。租金收入远高于全部持有成本的物业,通常更有能力承受短期空置;如果投资者原本就只能勉强依靠租金支付账单,那么哪怕只是一个月没有租客,也可能带来明显压力。
高杠杆投资尤其需要谨慎。贷款比例越高,固定的偿债压力通常越大。租金减少并不会自动降低贷款月供,浮动利率贷款还可能在利率变化时面临额外压力。投资者不能只计算房屋满租时每个月能剩下多少钱,还应该测算连续空置一个月、三个月甚至更长时间时,自己是否仍然有足够现金支付账单。
商业地产的空置风险不只影响租金
商业地产的空置风险往往更复杂,因为不同租户的经营状况、租约期限、物业用途和装修要求都可能影响重新出租的难度。写字楼租户搬走后,房东可能需要承担较长的招租周期、经纪费用、租户装修补贴和空间改造支出。某些空间即使已经找到新租户,也未必能立即开始收租。
美国房地产服务公司世邦魏理仕(CBRE)的市场报告显示,硅谷写字楼市场在2022年第四季度的空置率为14.1%。这组数据可以说明,当时当地办公空间面临压力,但不能据此认定整个硅谷所有类型的商业地产都出现了相同程度的空置,更不能直接推导出租金必然下跌12%。写字楼、研发空间和工业物业的市场表现可能存在明显差异。
当一栋办公楼出现较多空置面积时,业主可能通过降低租金、提供免租期或承担部分装修成本吸引新租户。其他业主为了竞争,也可能被迫提供类似优惠。最终,物业的实际收入不只是受到挂牌租金变化的影响,还可能因为免租期、租户补贴和租赁佣金等支出而进一步减少。
长期租约也不能完全消除风险。十年期租约可以在合同有效期间提供一定的收入可见度,但投资者仍需了解租户的财务状况、租约中的提前终止条款、租金调整方式、续租条件,以及租户到期后是否容易找到替代者。如果主要租户贡献了物业的大部分收入,一旦其经营恶化或搬离,整个物业的现金流都可能受到冲击。
空置率上升,房产估值也可能承压
商业地产估值经常使用资本化率(Capitalization Rate,Cap Rate),即以物业的年度净营业收入除以物业价值,衡量其在特定收入水平下的收益率。净营业收入通常是在扣除物业经营费用后、尚未扣除贷款本息和所得税之前计算的。
假设一栋商业物业每年净营业收入为10万加元,按照5%的资本化率估算,其价值约为200万加元。如果空置导致净营业收入降至8万加元,而市场要求的资本化率上升至6%,按照同一简化估值方法计算,物业价值就可能降至约133万加元。
这里同时发生了两件事:物业收入下降,市场要求的收益率上升。实际估值还会受到物业位置、租约质量、未来维修支出、市场交易情况和融资环境等因素影响,因此这个例子只是展示估值机制,并非对任何具体物业的价格预测。
这也解释了为什么空置风险可能同时影响投资者的现金流和资产价值。假如房东需要在市场疲弱时出售物业,买家可能会因为空置面积较大、租户不稳定或重新出租成本高,而要求更大的价格折让。即使房东愿意继续持有,账面资产价值也未必能维持购买时的水平。
土地税和物业税不会因没有租客而消失
北美房产投资的另一项现实,是持有成本具有持续性。加拿大的物业税、保险、贷款支出和必要维护费用通常不会因为房屋暂时空置而停止。某些城市还可能对符合特定条件的空置住宅征收额外税费,但具体规定、豁免条件和申报义务因司法管辖区而异,投资者应核实物业所在城市及省份的规定。
美国的情况也类似。房屋空置期间,业主仍需承担贷款、保险、物业税和基本维护费用。2023年7月,美国30年期固定房贷平均利率达到6.96%,反映当时融资成本已经明显高于疫情期间的低利率水平。对于已经背负较高贷款的投资者,较高的融资成本与租金中断同时出现时,现金流压力会更加明显。
购买投资房之前,投资者应该把这些成本分开列明,而不是只看租金减去月供之后是否还有余额。房屋维修储备、空置期间的公用事业费用、招租佣金、租客更替后的清洁和修补支出,以及可能出现的特殊税费,都应纳入预算。不同城市的税费制度和房东责任并不完全相同,不能把某个城市的经验直接套用到整个北美。
怎样建立能够承受空置的投资模型
比较稳妥的做法,是在购买之前建立至少三种现金流情景:正常出租、短期空置,以及较长时间空置并伴随维修支出。投资者可以分别计算每种情况下的年度租金收入、经营成本、贷款支出和最终现金流,再判断自己的储备金能否覆盖最不利情景。
此外,还应关注房屋所在地区的就业结构、主要雇主、人口变化、新增住房供应和租金走势。如果某个地区高度依赖单一产业,一旦主要雇主裁员或迁出,租赁需求可能随之减弱。相反,交通便利、就业来源较多、租赁需求稳定的地区,通常更容易吸引不同类型的租客,但这仍不能保证某套房屋永远不会空置。
出租管理也会影响空置时间。合理定价、及时回应申请、清楚列明租赁条件、提前安排租约到期前的招租工作,都有助于减少不必要的空档。房东也应遵守当地关于租客筛选、押金、隐私、维修和驱逐程序的法律要求,不能为了缩短空置期而忽略法定责任。
最后,投资者应保留足够的流动资金。储备金的具体规模需要根据贷款负担、物业状况、当地招租速度和个人收入稳定性来确定。对于现金流余量较小的投资者,预留数月持有成本,往往比把全部资金投入首付款或装修更能提高抗风险能力。
北美投资房并不是只要买到物业、找到租客,就能长期获得稳定收益。租客可能搬走,市场需求可能变化,维修费用也可能突然出现。真正值得关注的,是一套房产在不满租、租金下调或融资成本上升时,是否仍然能够维持运转。只有把空置风险纳入购买价格、现金流预测和资金储备,投资者才有机会在市场变化时保持选择空间,而不至于因为几个月没有租金,就被迫在不利时机出售资产。
北美投资房为什么需要考虑空置风险
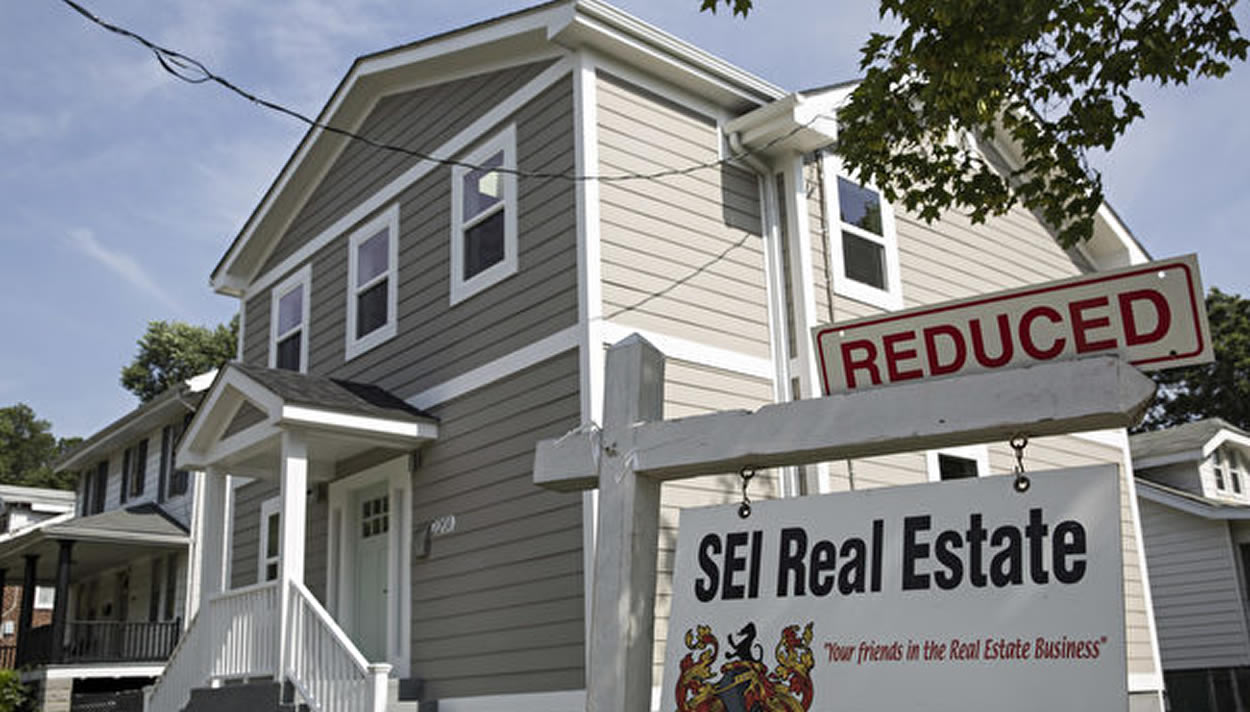
图片说明:示意图 图片来源:Public Domain(公有领域)
喜欢这篇报道?
使用下面的功能,方便以后继续阅读和分享 MNewsTV
关于文章收藏
收藏不需要注册帐号,收藏信息仅保存在当前浏览器中。
删除收藏请进入「我的收藏」进行管理。
捐助(Paypal):
https://www.paypal.me/observeccp
订阅中国观察电报 Telegram:
https://t.me/s/ObserveCCP